Mutuelle médecine douce : remboursements et critères de choix
Une mutuelle médecine douce peut rembourser tout ou partie de vos séances d’ostéopathie, de sophrologie ou d’autres pratiques complémentaires, même lorsqu’elles ne sont pas prises en charge par l’Assurance Maladie. Elle prévoit généralement un forfait annuel ou un montant limité par séance. Les pratiques admises, les plafonds et les conditions changent toutefois d’un contrat à l’autre.
Pour choisir une garantie utile, partez de vos dépenses réelles : combien de séances prévoyez-vous, à quel prix et auprès de quels praticiens ? Comparez ensuite le remboursement attendu avec le coût supplémentaire de la formule.
Que recouvre la médecine douce ?
Les expressions « médecine douce » et « médecine complémentaire » regroupent des pratiques très différentes. Certaines reposent sur des gestes manuels, comme l’ostéopathie ou la chiropraxie. D’autres font appel à des aiguilles, comme l’acupuncture, ou à des techniques de relaxation et d’attention, comme la sophrologie et l’hypnose.
Leur présence dans une garantie ne signifie pas qu’elles ont toutes le même statut professionnel ni le même niveau de preuve. Elles peuvent accompagner une prise en charge médicale, mais ne remplacent ni un diagnostic ni un traitement prescrit.
L’Assurance Maladie rembourse-t-elle ces séances ?
La prise en charge des médecines complémentaires par l’Assurance Maladie reste limitée. Une séance d’ostéopathie ou de sophrologie, par exemple, est généralement à votre charge si aucune garantie spécifique ne la couvre.
Certaines consultations réalisées par un médecin peuvent être remboursées sous conditions, notamment lorsque l’acte relève des règles habituelles de l’Assurance Maladie. Le fait qu’un professionnel soit médecin ne rend pas automatiquement remboursable chaque pratique ni chaque dépassement d’honoraires.
La distinction compte pour votre mutuelle : elle peut compléter un remboursement de l’Assurance Maladie dans le cadre de ses garanties habituelles, ou intervenir au moyen d’un forfait spécifique pour une dépense non remboursée.
Comment fonctionne le remboursement par la mutuelle ?
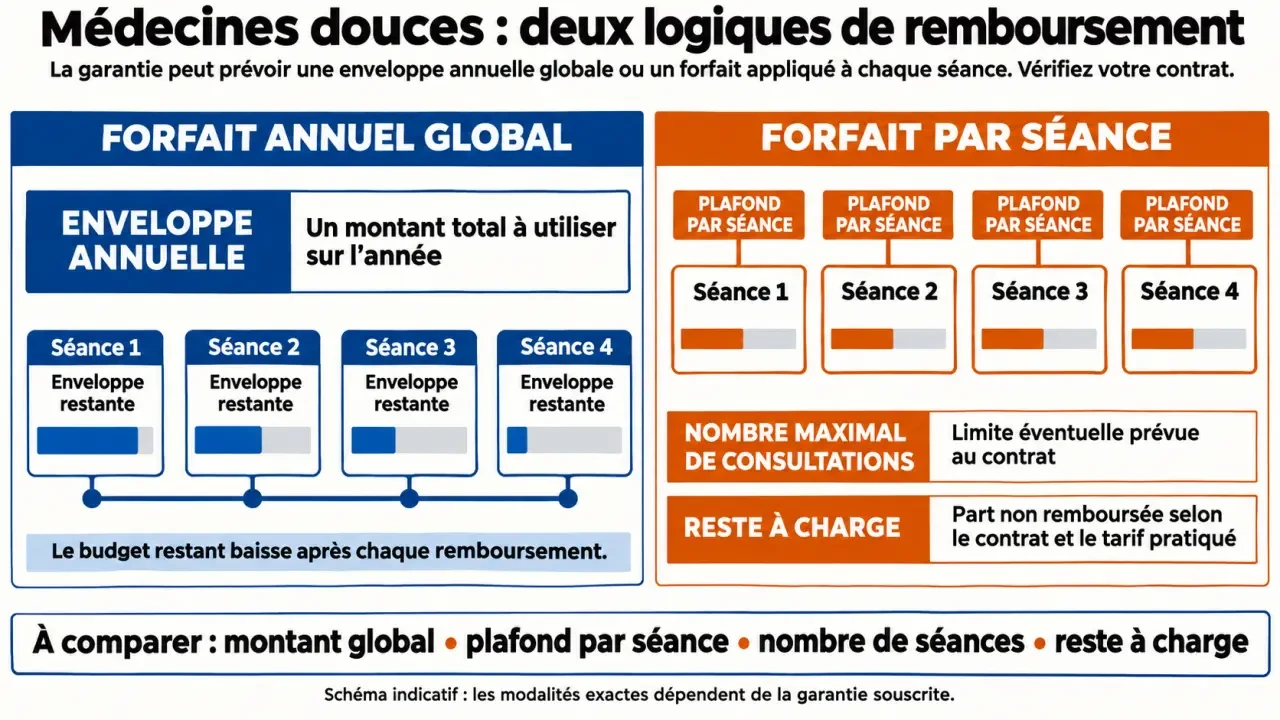
La garantie médecine douce prend souvent l’une de ces deux formes. Un même contrat peut aussi combiner un plafond annuel, une limite par séance et un nombre maximal de consultations.
| Formule | Fonctionnement | Point d’attention |
|---|---|---|
| Forfait annuel global | Une enveloppe finance les dépenses éligibles jusqu’à épuisement. | Plusieurs pratiques ou bénéficiaires peuvent partager l’enveloppe si le contrat le prévoit. |
| Montant par séance | Chaque séance est remboursée jusqu’à une somme fixée, dans la limite prévue au contrat. | Le nombre de séances et un plafond annuel peuvent réduire le total obtenu. |
Exemple : quel reste à charge pour quatre séances ?
Imaginons quatre séances éligibles à 60 € chacune, soit 240 € de dépenses. Aucune n’est remboursée par l’Assurance Maladie. Voici deux garanties fictives :
- Forfait global de 150 € par an : la mutuelle rembourse 150 €. Il reste 90 € à votre charge.
- Forfait de 40 € par séance, limité à trois séances : elle rembourse 120 €. Il reste 120 € à votre charge.
Le forfait par séance ne couvre ni la part du prix qui dépasse 40 €, ni la quatrième séance. À l’inverse, un forfait global peut être plus souple si toutes les séances et tous les praticiens concernés remplissent les conditions du contrat.
Un plafond élevé ne garantit pas un remboursement élevé
Une enveloppe de 200 € ne représente pas forcément 200 € versés. Si votre contrat limite le remboursement à 30 € par séance et à quatre séances par an, le maximum accessible dans cet exemple est de 120 €. Le remboursement reste aussi limité aux frais que vous avez réellement engagés.
Quelles pratiques une mutuelle peut-elle couvrir ?
La liste varie selon la formule. Les contrats peuvent notamment prévoir une participation pour les pratiques suivantes :
- Ostéopathie et chiropraxie : approches faisant appel à des techniques manuelles.
- Acupuncture : pratique utilisant notamment de fines aiguilles.
- Sophrologie et hypnose : approches associant attention, relaxation ou suggestions.
- Naturopathie et réflexologie : pratiques parfois incluses dans des forfaits de bien-être ou de prévention.
Une formule peut couvrir l’ostéopathie sans inclure la naturopathie, ou prévoir une option distincte pour certaines disciplines. Une activité peut aussi figurer dans un autre poste du contrat plutôt que dans le forfait médecine douce.
Comment comparer deux garanties médecine douce ?
1. Partez de vos séances habituelles
Notez les pratiques auxquelles vous recourez, le prix de chaque séance et leur fréquence sur une année. Si vos besoins sont ponctuels, un petit forfait peut suffire. Si vous consultez régulièrement ou alternez plusieurs disciplines, une enveloppe globale plus large peut être intéressante, à condition qu’elle couvre chacune d’elles.
Regardez également qui bénéficie de la garantie : vous seul, chaque personne couverte ou l’ensemble du foyer avec une enveloppe commune. Pour une complémentaire collective, tenez compte de la couverture dont vous disposez déjà avant de chercher une formule supplémentaire.
2. Lisez les limites ensemble
Ne comparez pas seulement le chiffre affiché en gros. Relevez le plafond annuel, le montant maximal par séance et le nombre de séances admises. Une limite peut s’appliquer à chaque pratique ou à toutes les disciplines réunies. Repérez aussi les exclusions et les éventuelles limites propres à une prestation.
La période de renouvellement mérite la même attention. Un forfait peut être calculé sur une année civile ou sur une autre période définie par le contrat. Une séance prise après épuisement de l’enveloppe reste à votre charge jusqu’au renouvellement.
3. Tenez compte de la carence
Le délai de carence est une période après la souscription pendant laquelle une garantie ne rembourse pas encore les frais concernés. Un contrat peut en prévoir un pour les médecines douces, même si d’autres garanties sont déjà actives.
Si vous prévoyez une consultation peu après votre adhésion, une carence peut donc diminuer l’intérêt immédiat du forfait.
4. Comparez le gain à la cotisation
Un forfait plus généreux n’est pas toujours le plus économique. Calculez d’abord le remboursement probable pour vos séances, puis soustrayez le supplément de cotisation annuel de la formule choisie.
Par exemple, si une formule coûte 8 € de plus par mois, le supplément atteint 96 € par an. Si elle vous rembourse 120 € de séances que la formule de base ne couvre pas, le gain est de 24 € sur ce poste. Si elle ne vous rembourse que 60 €, le supplément de cotisation dépasse ce remboursement de 36 €.
Quelles conditions pour être remboursé ?
La discipline ne suffit pas toujours : le contrat peut aussi exiger une qualification précise du praticien ou son inscription à un répertoire professionnel. Ces exigences ne sont pas identiques pour toutes les professions ni pour toutes les complémentaires.
Pour préparer votre demande, conservez une facture nominative acquittée. Elle permet notamment d’identifier le professionnel, sa qualité, la prestation et le montant payé.
- Repérez dans le tableau de garanties la pratique et le plafond qui lui correspondent.
- Avant la séance, comparez le statut du praticien aux conditions indiquées dans le contrat.
- Après paiement, transmettez la facture selon la procédure prévue par votre complémentaire.
- Suivez le remboursement et le solde de votre forfait pour les consultations suivantes.
Devis et services : que regarder avant de souscrire ?
Un devis personnalisé permet de rapprocher le prix de la formule de vos besoins. Pour comparer plusieurs propositions, utilisez le même scénario : mêmes pratiques, même nombre de séances, même prix et mêmes personnes couvertes. Demandez le détail de la garantie et des options afin de distinguer le forfait inclus de celui qui augmente la cotisation.
Certains organismes proposent aussi un réseau de praticiens, la prise de rendez-vous en ligne ou l’aide d’un conseiller. Ces services facilitent la recherche et les démarches, mais ne remplacent pas la comparaison des remboursements. Le tiers payant, lorsqu’il est proposé pour une prestation, limite l’avance de frais ; il ne signifie pas nécessairement que la séance est intégralement prise en charge.
- Mutuelle médecine douce : remboursements et critères de choix - 13 novembre 2026
- Crème solaire biodégradable : comment choisir et repérer le bluewashing - 12 novembre 2026
- Bonnet en satin pour cheveux bouclés : comment bien le choisir ? - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Ventre plat : pourquoi le sport seul échoue et comment déstocker les graisses viscérales
 Masse grasse en kg : pourquoi ce chiffre est plus fiable que votre poids total pour transformer votre silhouette
 Massage du bas du dos : 3 techniques pour dénouer les tensions lombaires
 Cure onagre et bourrache : combien de temps pour des résultats visibles sur votre peau ?